政府提议免除学校、医院餐费的税收
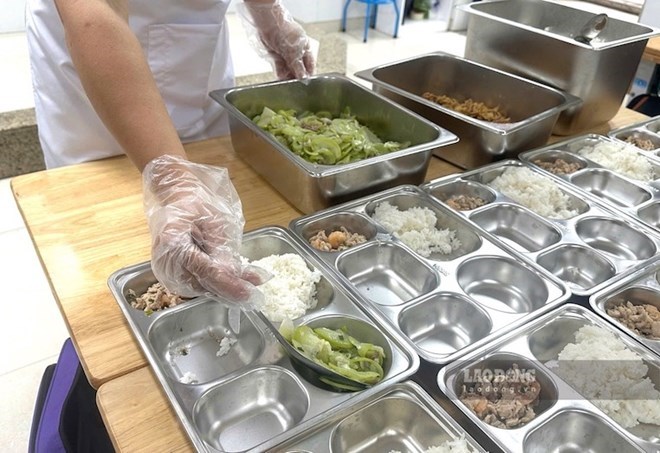
政府提议补充规定,免除为教育机构、医疗机构提供膳食服务的所得税。
9月22日下午,国会常务委员会就《企业所得税法》(TNDN)、非农业用地使用税法(SDĐPNN)、个人所得税法(TNCN)若干条款的修订草案征求意见。
政府的呈文显示,该法律草案规定增加了3个内容,其中包括对企业、个人从为教育机构、医疗机构提供餐食服务中获得的收入免征企业所得税、个人所得税的规定。
根据呈文,为了帮助克服教育机构、医疗机构食品安全保障工作的局限性和不足,鼓励企业、个体经营者为学生、大学生、医务人员和患者提供优质、安全的膳食,政府建议:
补充规定,根据教育法、卫生法的规定,为教育机构、医疗机构提供餐食的企业,可以免征企业所得税,税额按为教育机构、医疗机构提供餐食的收入部分计算。
该法律草案还补充了对居住个人免征个人所得税,用于根据教育法、卫生法的规定,为教育机构、医疗机构提供膳食的收入,以确保企业与共同为教育机构、医疗机构提供膳食服务的个体经营者之间的平等。
政府还建议补充对提供餐饮的企业、公立科技组织、公立教育机构免税,这些企业按照企业所得税法第67/2025/QH15号第11条第2款规定的收入百分比缴纳企业所得税。
初步审查该法律草案时,中央委员、经济与金融委员会主任潘文迈表示,关于对企业、个人从为教育机构、医疗机构提供膳食服务的收入免征企业所得税、个人所得税的政策,常务委员会认为,说明内容对政治基础、实践基础以及法律基础和政策目标不够充分。
因此,常务委员会不同意补充政策,并修改和补充《企业所得税法》和《个人所得税法》中如法律草案中所述的规定。
常务委员会向国会常务委员会提交,允许将《关于修改和补充国家土地使用税法若干条款的法律草案》的名称调整为《关于修改和补充企业所得税法、国家土地使用税法若干条款的法律草案》(不修改个人所得税法)。
关于根据教育法、卫生法对为教育机构、医疗机构提供膳食的企业免征企业所得税,常务委员会认为,对为教育机构、医疗机构提供膳食所得部分免征全部企业所得税、个人所得税,缺乏政治、法律和实践依据。
为提供膳食服务的企业和个人颁布免税政策,并非确保遵守食品安全法规的直接工具。
同时,尚未有明确的依据来确认免税带来的利益将被企业用于降低餐费或提高膳食质量,因此尚未同意在法律草案中补充这项政策。