向国会提交对废弃土地征收 0.2% 税的方案
政府建议对闲置、未投入使用的土地征收 0.2% 的税,且不适用限额。
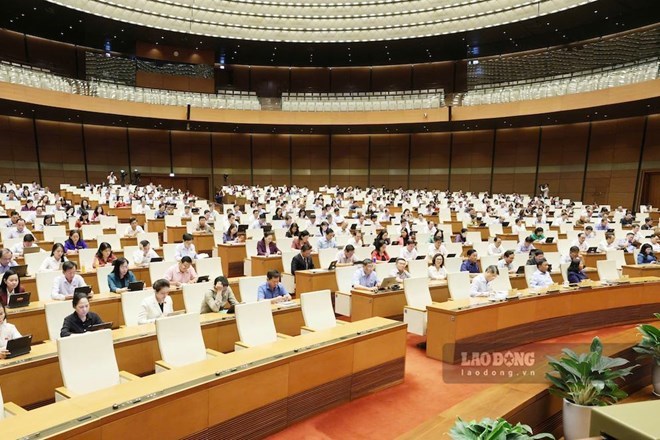
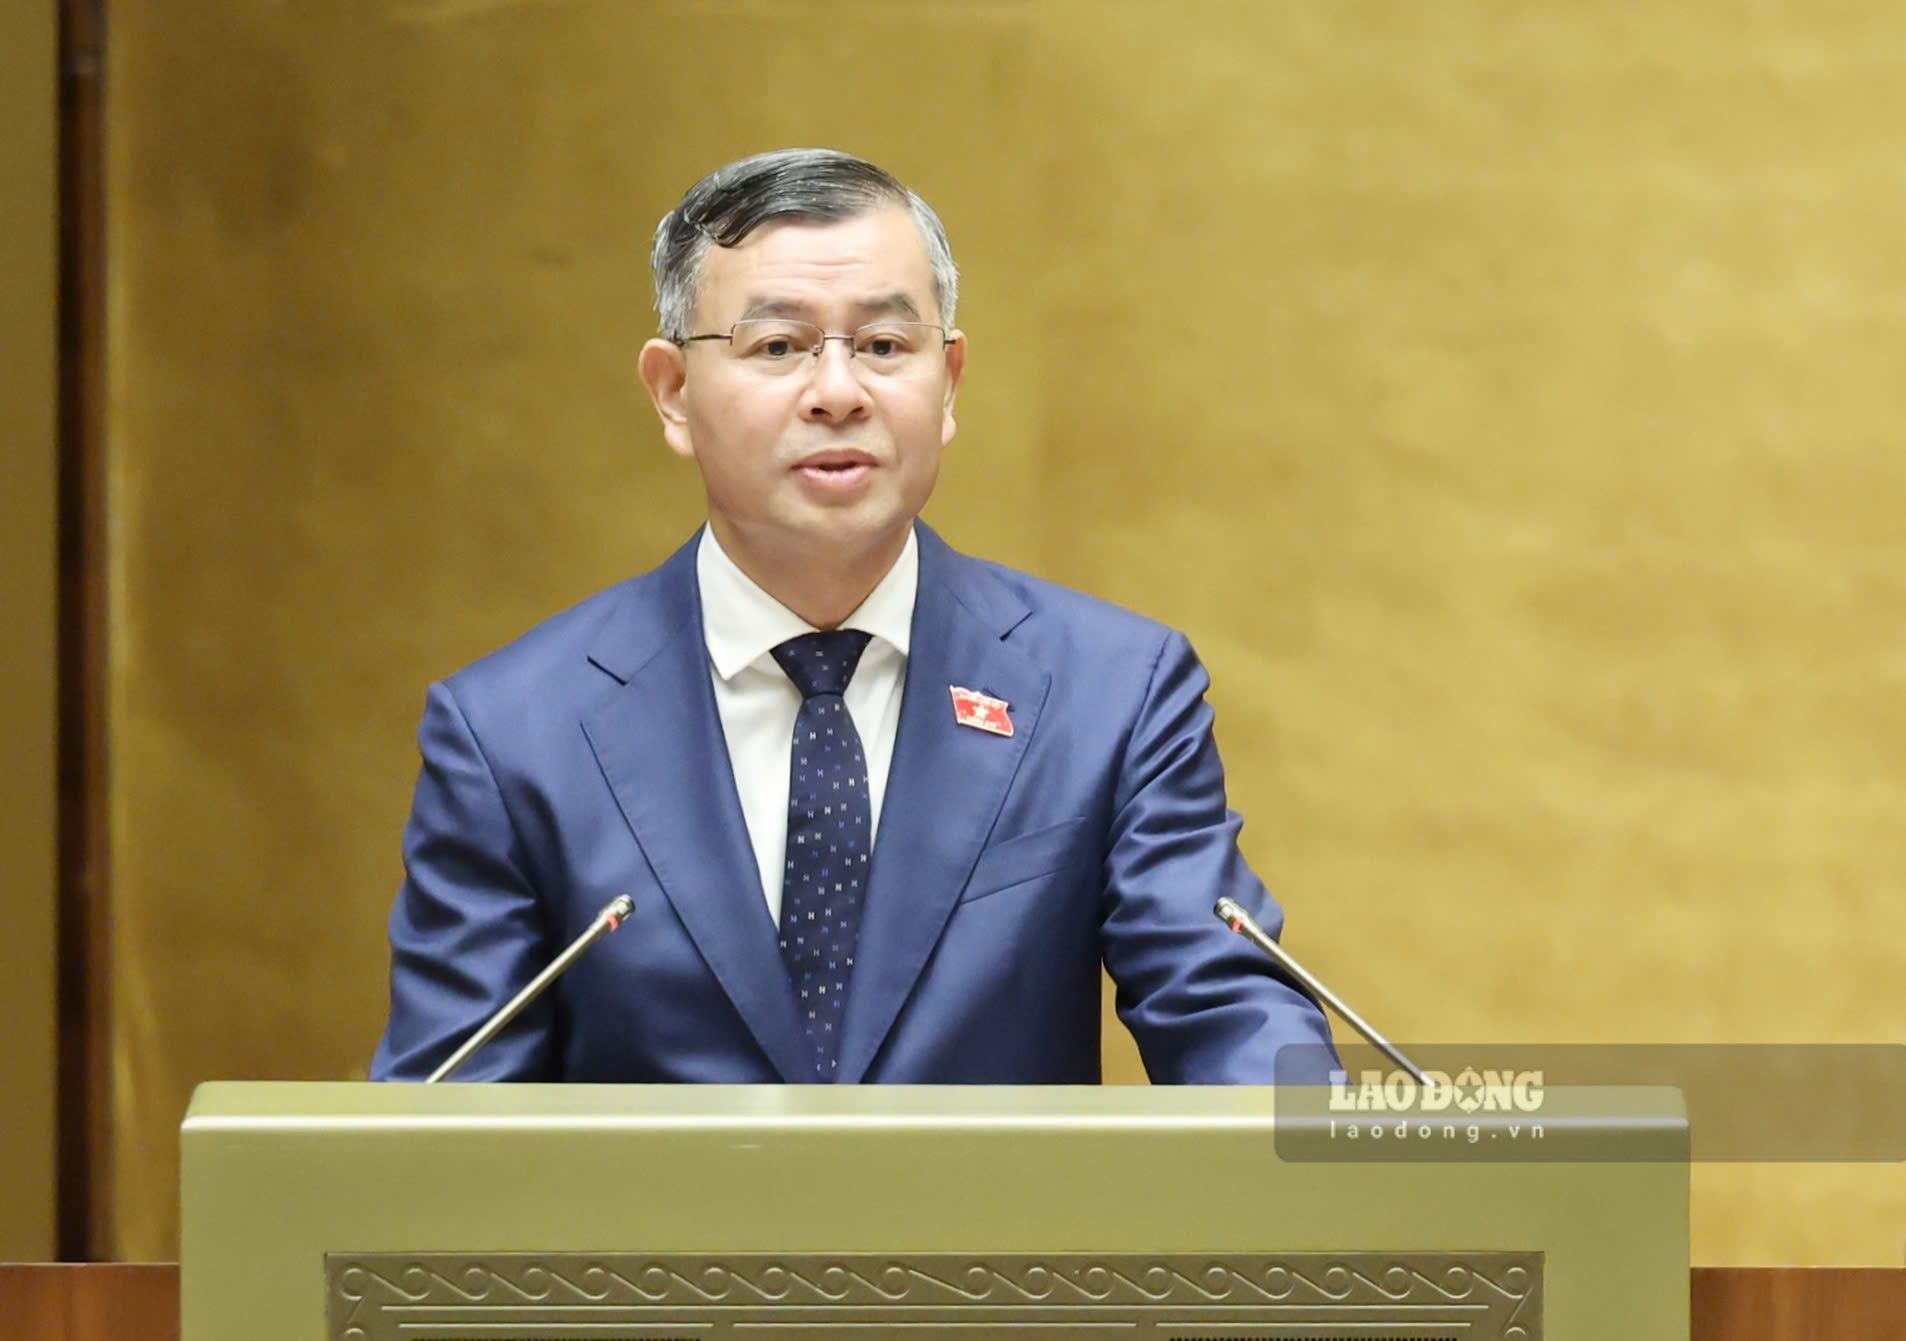
10月23日上午,在继续第二届国会第十六届会议期间,国会听取了财政部长吴文俊受政府总理委托,就《关于修改和补充企业所得税法、非农业土地使用税法、个人所得税法若干条款的法律草案》的呈文。
对于《企业所得税法》,修订草案规定了对非营利性公立科技组织、公立教育机构和私立教育机构免税。
根据关于教育、职业教育和高等教育的法律,确定非营利性公立教育机构和私立教育机构。
据政府称,此次修订旨在落实不对非营利性公立教育机构和私立教育机构征收企业所得税的政策。
另一个值得关注的内容是,根据教育和医疗法律法规,对企业从向教育机构、医疗机构提供膳食的活动中获得的收入免征企业所得税。 居住者从为这些机构提供膳食的服务中获得的收入也被建议免征个人所得税。 适用于企业和个体经营者,旨在确保共同提供服务的主体之间的平等。
为了确保税收优惠的公平性,政府建议对提供餐食的企业、公立科技组织、公立教育机构免征企业所得税,这些企业按收入百分比纳税,而不仅仅是按申报方式纳税的单位。
对于《非农业土地使用税法》,草案补充规定,对用于教育和培训机构教育目的的土地免税,但已属于不征税或根据现行规定免税的情况除外。
该草案还建议根据政府规定,对少数民族地区和山区少数民族居民限额内的住宅用地免征非农业用地使用税。
值得注意的是,该草案增加了对未投入使用或延迟投入使用的废弃土地征收 0.2% 的税率,且不适用限额。 确定这些土地类型应按照土地法律法规的规定执行。
除了优惠政策外,修订草案还修改了关于申报、计算和缴纳非农业土地使用税的规定,以适应重组后的机构设置,其中将与县级税务机关相关的词组替换为基层税务机关,同时更新相应的行政地标。
预计该法将于2027年1月1日生效。
经济与金融委员会主任潘文迈在介绍法律草案的审查报告时表示,委员会基本赞成有必要研究并颁布税收优惠政策,以实现鼓励教育培训领域发展的目标。
然而,鼓励教育发展的政策需要仔细考虑和设计,以确保有效、务实,实现对需要支持的地区设定的目标,并符合国家预算资源的平衡能力和条件。
据审查机构称,根据政府的估计,企业所得税减免政策每年可能减少约2.2万亿越南盾的预算收入。
在此处阅读原文