在线借款陷阱和为劳动者获得安全信贷的问题
仅通过在线应用程序借款几百万越南盾,借款人就必须在7天内偿还巨额利息。 不仅是借款人,亲属、朋友也名列被打电话威胁、施加还款压力的名单。
因熟人的债务威胁将照片上传到网络
一个多月前,陈明(人物姓名已更改 - 记者)突然收到来自陌生号码的短信,提供了熟人的个人信息,并要求他联系此人还债。 否则,他们威胁要在社交媒体上发布他和借款人的照片。
尽管没有回复和阻止陌生的电话号码,明先生仍然不断受到骚扰,有时几乎每天都如此。 讨债人使用粗俗的言语,威胁,不断更换电话号码发送短信,发送借款人的照片并附上欠款信息。
“我没有借钱,也没有出面担保,也只是和被催债的人略知一二,但还是被卷入了与我无关的事情。这让我非常恼火和愤怒,”明先生分享道。
明不仅被打电话骚扰,还被威胁要在社交媒体上发布个人照片。“我经常通过电话与客户联系,所以我很麻烦,担心不实信息会影响到我自己和家人的声誉,”他说。
寻找熟人询问清楚,明先生得知此人的孩子生病了,需要钱治病,因此通过网络上的一个快贷应用程序注册借款3000万越南盾。
“人们需要借3000万越南盾来给孩子治病,但在办理手续后,只有240万越南盾被转入账户。而这240万越南盾,整整一周后就得还300万越南盾”,明先生回忆道。
这样,仅在 7 天内,240 万越南盾的贷款就增加了 60 万越南盾,相当于实际收到的 25%。当发现贷款费用过高时,此人试图从熟人那里借钱提前付款,但应用程序不接受,要求等待 7 天到期。
“原以为付清300万越南盾就够了,但应用程序却擅自将240万越南盾转入账户,尽管借款人没有要求,然后一周后又继续索要300万越南盾。 想终止贷款也做不到”,明先生说。
据明先生说,在申请贷款时,熟人根据应用程序的指示提供了iCloud账户和密码。他怀疑贷款人利用此信息访问通讯录,获取亲友的电话号码,以威胁和施加压力偿还债务。
通过应用程序借100万越南盾,10天后被索要300万越南盾
阮阳(人物姓名已更改 - 记者)说,亲人急需用钱,所以找到了一个Facebook页面,宣传快速贷款,无需审核。 下载应用程序,提供个人信息并允许访问联系人后,此人立即收到了100万越南盾。
然而,这笔贷款在 7 天后被要求偿还 170 万越南盾,即增加了 70 万越南盾。 从第 6 天开始,该应用程序不断打电话催款。 当借款人无法付款时,全家都被打电话施加压力。
据杨先生说,逾期3-4天后,被索要的金额已增加到300万越南盾,是最初贷款的3倍,迫使家人不得不协助还债。
上述两种情况表明,贷款应用程序缺乏透明度的风险:高利率、高费用、个人数据泄露的风险,导致亲友受到骚扰、威胁讨债。
公安部刑事警察局的报告显示,在2019-2025年期间,全国共处理并解决了约6958起案件,涉及11317名与黑社会信贷相关的人员;立案刑事案件4297起,涉及10836名被告。高利贷活动还通过社交网络、手机应用程序变相存在,给借款人带来了许多风险。其中,工人、劳动者占了不小的比例。
解决劳动者获得安全信贷的问题
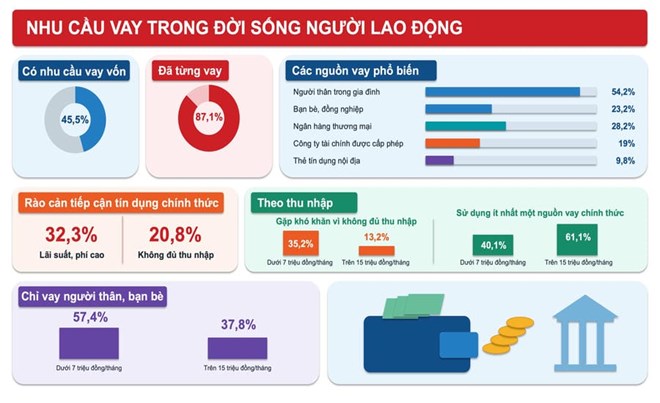
根据越南祖国阵线中央委员会经济咨询委员会成员阮明峰博士的说法,劳动者,尤其是低收入工人,通常有实际的贷款需求,但难以满足银行的信贷条件。 原因在于收入低或不稳定,缺乏抵押品、信用记录和收入证明文件。 特别是,解决基本需求的小额、短期贷款,信贷机构并不总是能够顺利满足。
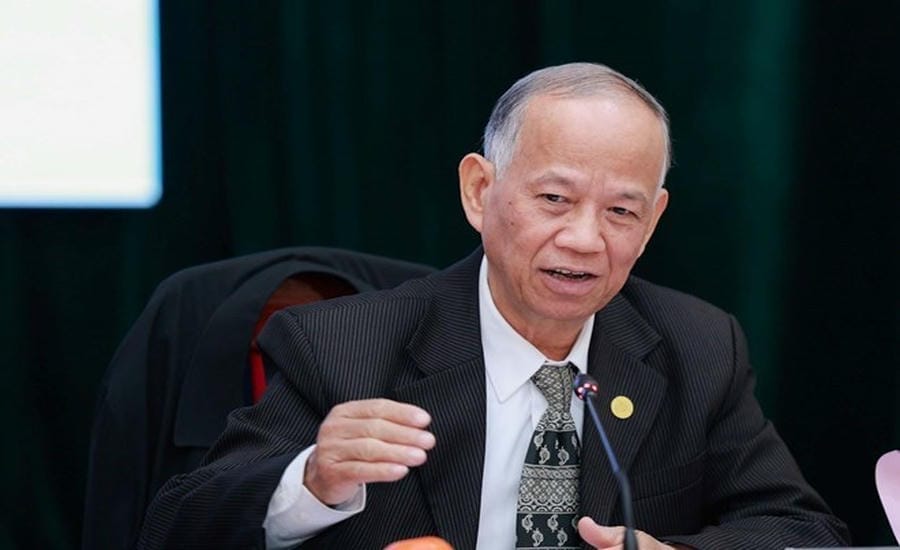
这一空白使得一部分劳动者面临着寻求非正式贷款、缺乏透明度的应用以及高成本贷款的风险,这些贷款存在债务风险。
为了限制高利贷,专家建议通过社会政策银行、工会和小额信贷机构扩大优惠信贷计划。 商业银行需要研究小额贷款产品,期限灵活,利率合理,符合劳动者的收入周期。
同时,需要建立全面的社会保障金融生态系统,不仅侧重于信贷,还要扩大储蓄、保险和紧急援助服务。
阮明峰博士强调了国家、企业、工会、银行和微型金融机构之间的协调作用。 其中,企业需要公开收入,为劳动者获得信贷和福利计划创造条件。 工会可以协助确认就业信息,连接合法资金来源,并监督劳动者的权利。
各银行也需要研究基于现金流和收入历史的信用评估方法,而不是完全依赖抵押资产。
加强金融教育,保护数字环境中的劳动者。指导计划需要侧重于利率计算、识别贷款成本、评估偿债能力和安全使用数字银行服务。
与此同时,需要加强对在线贷款活动的控制,要求公开利率、服务费和应付总额;严厉处理高利贷、非法追债和非法收集个人数据的行为。
在此处查看原始新闻。